La cartera contratada y la fortaleza de ciertos negocios estratégicos, como el nuclear, permiten mantener intactos los fundamentales de la compañía a medio y largo plazo, mientras se prioriza a corto plazo la normalización logística, la reducción de las necesidades de capital circulante y su conversión en caja.
- Ventas: 475,6 millones de euros, un 9,6% menos que en los nueve primeros meses de 2025, reflejando todavía el efecto de la menor entrada de pedidos durante 2025 y un entorno aún complejo marcado por la incertidumbre arancelaria y la tensión geopolítica en Oriente Medio.
- EBITDA: 54,0 millones de euros, con un margen del 11,4%, afectado por el aumento de los costes energéticos. Excluyendo los sobrecostes operativos derivados del conflicto en Oriente Medio y con un volumen de actividad normalizado, el margen EBITDA se habría situado en el rango del objetivo estratégico.
- Capital circulante y deuda: el capital circulante se situó en 384,1 millones de euros y la deuda financiera neta en 405,0 millones. El incremento está directamente ligado a la cadena de suministro de ADNOC: 145,5 millones de euros del capital circulante corresponden a saldos asociados a esta cadena, cuya monetización está garantizada por el contrato plurianual de suministro de producto por valor de 1.000 millones de dólares bajo modalidad take-or-pay. Si se aislara el efecto extraordinario de los 64,9 millones de euros de cuentas a cobrar a corto plazo de la joint venture con ADNOC (que a cierre de diciembre ascendían a 15,3 millones), la DFN se habría situado en aproximadamente 340 millones de euros, en línea con el cierre de 2025.
- Liquidez e inversión: la compañía mantiene una posición de liquidez de 162,9 millones de euros y una ratio de patrimonio neto sobre activos totales del 33%. La deuda financiera neta estructural se sitúa en 20,9 millones de euros y el CAPEX acumulado alcanza los 35 millones, manteniendo la disciplina financiera y la asignación selectiva de recursos.
- Cartera: 1.162,4 millones de euros a cierre de septiembre, ligeramente por encima del nivel de junio y con una primera señal de estabilización tras varios trimestres de descenso. El pipeline mantiene oportunidades avanzadas en SURF, nuclear y aerospace & defence.
- Perspectivas: el cuarto trimestre seguirá condicionado por un entorno exigente. De cara a 2027, la cartera ya contratada, la progresiva normalización operativa y logística y la conversión de proyectos actualmente en negociación y esperados deberían proporcionar una base sólida para recuperar la actividad, reducir el circulante y reforzar la generación de caja.
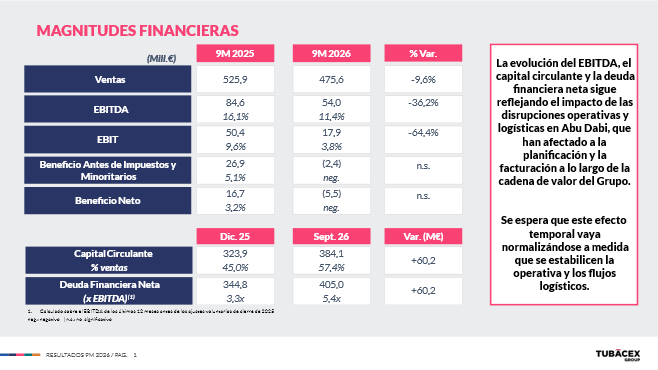
Bilbao, 30 de octubre de 2026. Tubacex cerró los nueve primeros meses de 2026 con unas ventas de 475,6 millones de euros, un 9,6% menos que en el mismo periodo del ejercicio anterior, y un EBITDA de 54,0 millones de euros, equivalente a un margen del 11,4%.
La evolución sigue reflejando el efecto de la menor contratación registrada durante 2025, en un contexto marcado por las políticas arancelarias y regulatorias, la guerra en Ucrania y la inestabilidad en Oriente Medio, factores que continúan retrasando decisiones de inversión de nuestros clientes y condicionando el ritmo de recuperación de la actividad. Desde marzo, las disrupciones operativas y logísticas vinculadas a nuestras instalaciones en Abu Dabi han afectado a la planificación, los flujos de suministro y la facturación a lo largo de la cadena de valor del Grupo, generando mayores necesidades de capital circulante.
No obstante, la presión actual se concentra fundamentalmente en los volúmenes, los costes y los calendarios de ejecución, y no en una pérdida estructural de demanda. Así, la estabilidad de la cartera de pedidos, que crece ya ligeramente con relación a junio, y la evolución de los negocios premium y de largo ciclo continúan respaldando el buen posicionamiento de Tubacex.
Rentabilidad condicionada por menores volúmenes y mayores costes
El EBITDA de los nueve primeros meses alcanzó los 54,0 millones de euros, frente a los 84,6 millones registrados en el mismo periodo de 2025, lo que supone un descenso del 36,2%. El margen EBITDA se situó en el 11,4%, frente al 16,1% del ejercicio anterior. La evolución de la rentabilidad responde principalmente a unos menores volúmenes de actividad, que han limitado la absorción de gastos fijos, así como al incremento de determinados costes logísticos y energéticos asociados al suministro a Abu Dabi.
Excluyendo los sobrecostes operativos derivados del conflicto en Oriente Medio y con un volumen de actividad normalizado, el margen EBITDA se habría situado dentro del rango del objetivo estratégico. Las medidas de mejora de eficiencia, la disciplina operativa, la selección de proyectos estratégicos y el peso creciente de soluciones de mayor valor añadido han contribuido, aun en este contexto, a mantener el margen EBITDA en niveles de doble dígito. El EBIT alcanzó los 17,9 millones de euros, mientras que el resultado neto atribuible se situó en -5,5 millones de euros.
Evolución de los mercados y posicionamiento multisectorial
El mix de ventas de los nueve primeros meses mantiene una elevada contribución de los negocios estratégicos del Grupo. E&P, que continúa siendo el principal pilar del negocio, representa el 55,1% de las ventas, con un 36,0% correspondiente a la actividad de E&P Gas y un 19,1% a E&P Oil. Process industries aporta el 23,3%, seguido de otros mercados, con un 12,4%, power generation, con un 5,1%, y aerospace & defence, con un 4,1%. Estos dos últimos, aunque tienen todavía un peso limitado en ventas, aportan contenido tecnológico y exposición a mercados con buenas perspectivas de crecimiento a medio plazo.
Por geografías, Asia y Oriente Medio continúa siendo la principal región de destino de nuestro producto, con un 46,0% de las ventas del conjunto del Grupo, mientras Europa y América representan un 26,0% cada una y África un 2,0%.
La actividad comercial continúa mostrando una evolución desigual entre mercados, con una mayor tracción de los negocios premium, tecnológicos y de largo ciclo frente a aquellos más expuestos al precio y a las decisiones de inversión de corto plazo. La diversificación industrial y la proximidad a los principales clientes globales siguen siendo palancas clave para reducir la ciclicidad del negocio.
En OCTG, la facturación se mantiene robusta y al alza, apoyada en Abu Dabi y en la continuidad del suministro a ADNOC bajo el contrato existente. La compañía observa además señales de mayor actividad y dinamismo en otros mercados de Oriente Medio. En Brasil, Petrobras ha reconocido a Tubacex como Best OCTG Supplier 2026 por segundo año consecutivo, reforzando una relación estratégica de largo recorrido.
En SURF, la cartera de pedidos de tubos umbilicales se encuentra en niveles históricos y las consultas comerciales han aumentado respecto a 2025. Durante el ejercicio se ha ampliado la capacidad de soldadura y bobinado, mientras se estudian nuevas ampliaciones para acompañar la evolución prevista de la demanda.
En Drilling, la entrada de pedidos ha mejorado, impulsada principalmente por Dubái y Noruega, aunque la recuperación continúa siendo desigual entre mercados.
Aerospace & defence mantiene una evolución comercial positiva y ha superado a cierre de septiembre su objetivo comercial para el conjunto del ejercicio, apoyado especialmente en aeroespacial y espacio. Durante el periodo se han producido además avances en nuevas homologaciones, capacidades de distribución aeroespacial y desarrollo de tubos de titanio.
En Power Generation, la compañía continúa reforzando su posicionamiento en Nuclear. Tubacex ha obtenido los primeros pedidos asociados a proyectos SMR en Norteamérica y mantiene actividad de mantenimiento en centrales de Estados Unidos y República Checa, además de suministros adicionales para Hinkley Point. Asimismo, mantiene oportunidades avanzadas con EDF y Westinghouse, con nuevas adjudicaciones esperadas antes de finalizar el ejercicio.
Por el contrario, Process Industries mantiene un ciclo de recuperación más lento. Refining y Petrochemicals continúan condicionados por el retraso de decisiones de inversión y por la presión competitiva asiática sobre los productos de menor valor añadido. En Fertilizers aumenta, sin embargo, el interés por calidades premium, especialmente para aplicaciones de urea. Por su parte, la actividad en low carbon continúa avanzando en CCUS, hidrógeno, geotermia y otras aplicaciones relacionadas con la transición energética.
Cartera sólida y primeras señales de estabilización
La cartera de pedidos se situó en 1.162,4 millones de euros a cierre de septiembre, ligeramente por encima del nivel registrado en junio y mostrando una primera señal de estabilización tras varios trimestres de descenso.
E&P oil & gas representa el 82,1% de la cartera, con 954,7 millones de euros, reflejando el peso de los contratos estratégicos del Grupo. Power Generation aporta 67,3 millones, Aerospace & Defence 52,5 millones, reforzando la presencia del Grupo en segmentos estratégicos y aplicaciones de alto valor añadido, mientras que Process Industries aporta 52,1 millones y otros mercados aportan 35,8 millones.
La cartera proporciona una elevada visibilidad sobre la actividad futura, mientras un número creciente de oportunidades en Subsea, Nuclear y Aerospace & Defence se aproxima a la fase de adjudicación. La principal incertidumbre continúa estando en el calendario de conversión de estas oportunidades, más que en la existencia de demanda estructural en estos mercados, que la compañía sigue percibiendo a día de hoy.
Foco en la normalización del circulante y la generación de caja
El capital circulante alcanzó los 384,1 millones de euros a cierre de septiembre, frente a los 323,9 millones registrados en diciembre de 2025, mientras que la deuda financiera neta se situó en 405,0 millones de euros. Ambas magnitudes aumentaron en 60,2 millones de euros respecto al cierre del ejercicio anterior, situando la ratio DFN/EBITDA en 5,4 veces.
El incremento de ambas magnitudes está directamente ligado a la cadena de suministro de ADNOC. Dentro del capital circulante, 145,5 millones de euros corresponden a saldos asociados a esta cadena, registrados en distintas unidades del Grupo, de los que 64,9 millones son cuentas a cobrar a corto plazo de la joint venture de Abu Dabi (vs. 15,3 millones a cierre de diciembre 2025). Estos importes están vinculados a la ejecución del contrato plurianual de suministro con ADNOC, por un valor de 1.000 millones de dólares y bajo modalidad take-or-pay, que garantiza contractualmente su monetización y aporta visibilidad sobre la facturación y los flujos de caja previstos para los próximos meses. A efectos meramente ilustrativos, si se aislara el efecto de los 64,9 millones de euros de cuentas a cobrar a corto plazo, la deuda financiera neta se habría situado en aproximadamente 340 millones de euros, en línea con la registrada al cierre de 2025. Esta referencia no supone un ajuste de la DFN reportada, sino que permite dimensionar el impacto extraordinario de una partida cuya recuperación está respaldada contractualmente por ADNOC.
Estos saldos reflejan, además, el esfuerzo realizado por Tubacex para garantizar la continuidad del suministro a un cliente estratégico en un entorno logístico excepcional y aportan visibilidad sobre la producción, la facturación y los flujos de caja de cara a los próximos meses.
Por tanto, el aumento del circulante y de la deuda responde fundamentalmente a un desfase temporal entre producción, transporte, entrega, facturación y cobro de actividad respaldada por un contrato de largo plazo.
La progresiva estabilización de la operativa y de los flujos logísticos permitirá avanzar en la conversión de estos saldos en entregas, facturación y caja, contribuyendo a la reducción del capital circulante y de la deuda financiera durante los próximos trimestres.
Tubacex mantiene una posición de liquidez de 162,9 millones de euros, una ratio de patrimonio neto sobre activos totales del 33% y una deuda financiera neta estructural de 20,9 millones de euros.
Perspectivas: normalización y ejecución como prioridades hacia 2027
El cuarto trimestre de este año seguirá desarrollándose en un entorno comercial, regulatorio y geopolítico exigente, que continúa condicionando las decisiones de inversión y los calendarios de adjudicación. Las medidas de salvaguarda adoptadas por la Unión Europea desde julio podrían contribuir a recuperar progresivamente la actividad en Europa después de dos años de debilidad, aunque su impacto dependerá de su traducción efectiva en nuevos pedidos.
De cara a 2027, Tubacex afronta un ejercicio marcado principalmente por la normalización operativa y la ejecución de una cartera ya contratada, apoyada en clientes estratégicos de largo plazo y una elevada exposición a OCTG, SURF, Nuclear y Aerospace & Defence. La mejora de los flujos logísticos deberá permitir además avanzar en la monetización del circulante acumulado, reforzando la generación de caja y la reducción de deuda.